Epoch 拆中国 AI 公司账本:六家合计收入约为 OpenAI 与 Anthropic 的 10%
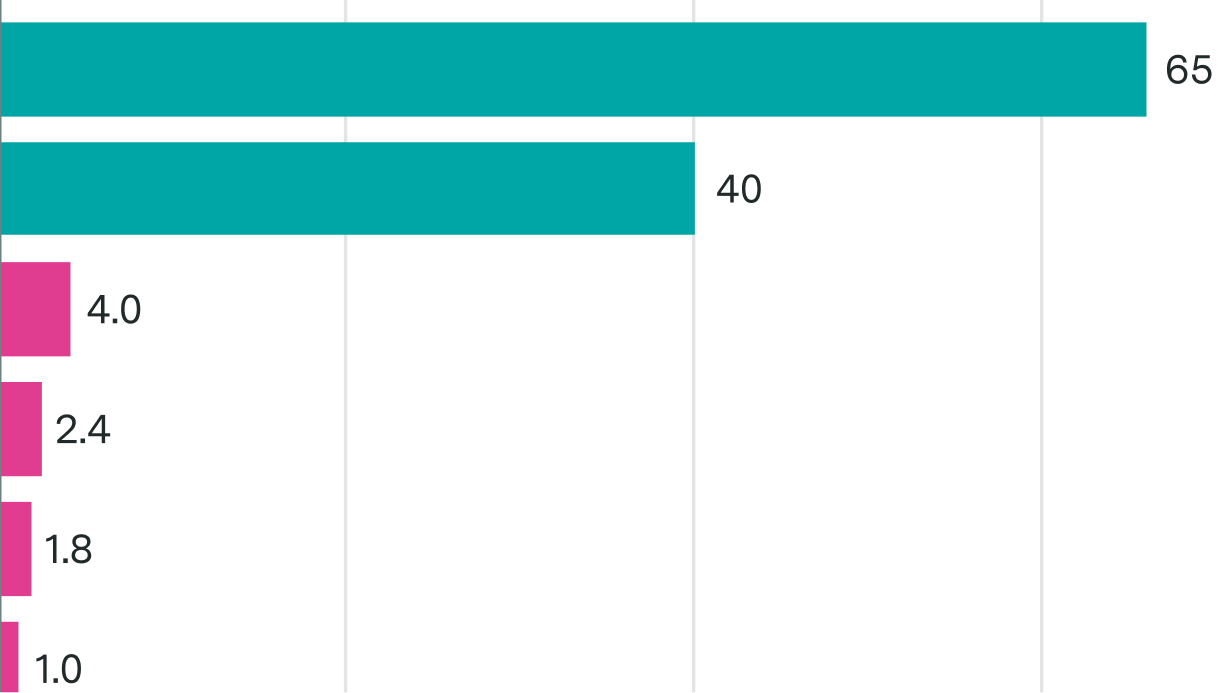
Epoch AI 10 月 6 日发布报告,梳理中国 AI 公司的收入结构。口径是「AI 相关收入」:截至 2026 年 9 月,中国六家头部 AI 公司合计约等于 OpenAI 与 Anthropic 两家之和的 10%。报告把收入来源分成五条:消费端应用、卖模型调用(API)、面向企业与政府的咨询与定制、模型授权费,以及用 AI 补强既有产品线。
各条线的经济学差别很大。消费应用能拉用户但毛利低——MiniMax 的 AI 原生应用在 2025 年前九个月毛利率只有 4.7%,原因是愿意付费的用户比例小、单价也低。卖 API 的收入受权重开源压制定价权,报告举 z.ai 为例:GLM 5.3 Flash 放出权重后,它在 OpenRouter 上的 token 份额 20 天内从 88% 掉到 22%。企业与政府方案利润实在但难上规模,z.ai 因此主动收缩这条线,本地化部署收入占比从 2025 年的 73.7% 降到 2026 年上半年的 13.5%。
模型授权费理论上能赚钱,但公开数据不足,报告没有给出规模;用 AI 补强既有业务线带来的间接收入,只有大型集团才可能显著。作者是 Cheryl Wu 与 Anson Ho。
原文链接:Epoch AI 官方页面
核验记录
一手页 epoch.ai/publications/how-do-chinese-ai-companies-make-money 本机直读 200(163,207 字节),JSON-LD datePublished 2026-10-06、页内可见 Oct. 6, 2026,标为 Report,作者 Cheryl Wu、Anson Ho。数字逐句取自该页 Key takeaways:六家合计约为 OpenAI+Anthropic 的 10%(截至 2026 年 9 月)、五条收入来源、MiniMax AI 原生应用 2025 年前九个月毛利率 4.7%、z.ai 的 GLM 5.3 Flash 放出权重后 OpenRouter token 份额 20 天 88%→22%、z.ai 本地化部署收入占比 2025→2026H1 由 73.7% 降至 13.5%。⚠ 报告自述授权费贡献缺公开数据,正文据此写明该口径未定。页内另出现 July 27, 2026 一处(疑为模板/旧稿引用),未用于定日。配图 epoch.ai PNG:裸请求与带站内 Referer 双 200 / 19,455 字节,1,230×693。
← 上一篇Nous 发布 Hermes Index:在 Hermes Agent 里统一跑四个基准,分数与每任务成本一起报下一篇 →Epoch 建模芯片断供:中国敞口是美国的 2.7 倍,极端场景处理器价格涨 17 倍